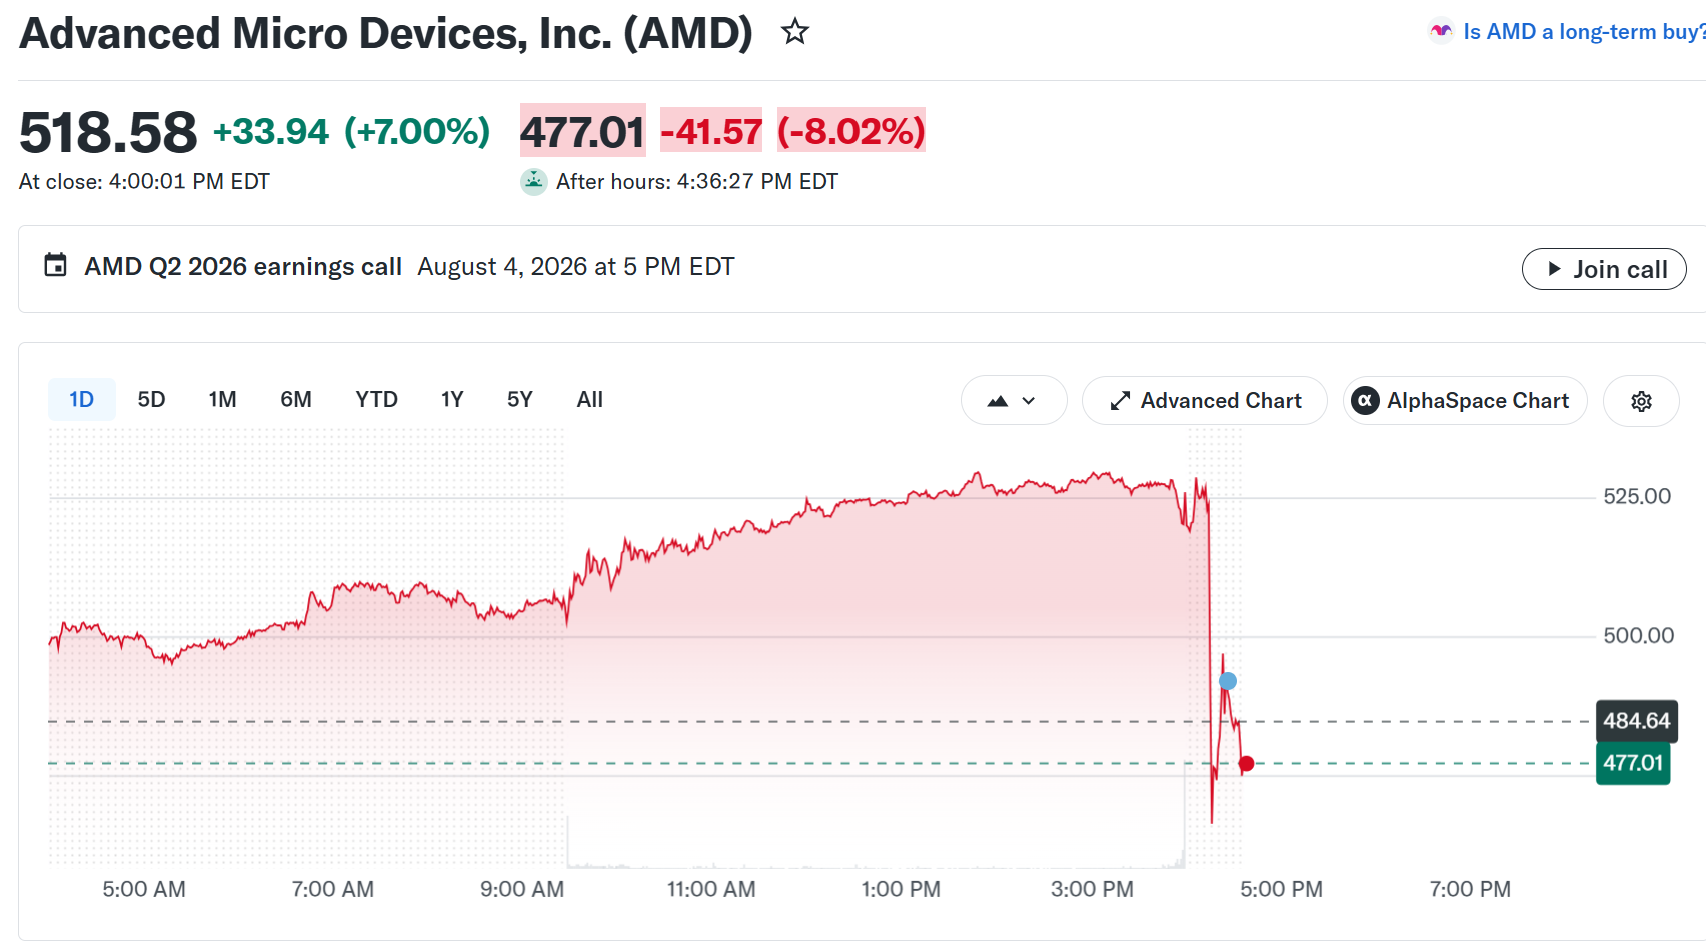
Advanced Micro Devices (AMD) rapporterede resultater, der slog Wall Street på både omsætning, overskud og driftsmargin. Aktien faldt derefter 8 % i eftermarkedet tirsdag.
Chipproducenten leverede rekordomsætning på 11,54 milliarder dollars og guidede for tredje kvartal til en omsætning på cirka 13 milliarder dollars. Investorerne solgte ud alligevel, da aktien allerede var steget 140 % i 2026 inden offentliggørelsen.
AMD slog alle konsensusforventninger
Omsætningen nåede 11,54 milliarder dollars mod en konsensus på 11,31 milliarder dollars. Det svarer til en stigning på 50 % sammenlignet med året før.
Justeret resultat lød på 1,66 dollar pr. aktie, hvilket var over forventningen på 1,62 dollar. Den justerede driftsmargin ramte 27 % og overgik således forventningen på 26,9 %, samt mere end fordoblede de 12 % fra samme periode sidste år.
Data Center-området løftede kvartalet med en omsætning på 6,7 milliarder dollars, hvilket er 107 % højere end året før. Segmentet udgør nu 58 % af firmaets salg, drevet af EPYC serverprocessorer og Instinct kunstig intelligens (AI) acceleratorkort.
I de andre forretningsområder var billedet blandet. Indtjeningen fra klienter steg 23 % til 3,06 milliarder dollars på baggrund af efterspørgsel på Ryzen. Gaming faldt 31 % til 779 millioner dollars, da ordrer på halvbrugertilpassede konsolchipse faldt.
Følg os på X for at få de nyeste nyheder, mens de sker
Hvorfor udløste den stærke rapport et salg?
Investeringerne tegnede et andet billede. AMD brugte 808 millioner dollars på ejendom og udstyr, næsten tre gange mere end de cirka 299 millioner dollars, analytikerne havde regnet med.
Fri pengestrøm faldt til 1,56 milliarder dollars fra 2,57 milliarder dollars i første kvartal som konsekvens heraf. Selskabet opkøber kapacitet før Helios-rackets vækstspurt, hvilket lægger pres på likviditeten på kort sigt.
Positionerne betød mere end enkelte punkter i regnskabet. Aktierne lukkede 7 % højere i 518,58 dollar tirsdag inden offentliggørelsen. Store investorer havde investeret i AMD størstedelen af året.
Dermed var der kun plads til positive overraskelser. Det har været en gennemgående tendens denne regnskabssæson, eftersom Intel slog forventningerne med 1,7 milliarder dollars i juli og alligevel faldt 11 % på resultaterne.
Hvad analytikerne ønskede at høre om Helios-udsigten
Benchmark Capital vurderer AMD som køb med et kursmål på 685 dollars. Ifølge firmaet vejede guidance, marginudvikling og Helios-timing tungere end selve regnskabsslaget.
AMD bestod de første to prøver. Forventningerne til tredje kvartal på 13 milliarder dollars plus/minus 300 millioner betyder 41 % årlig vækst. Ikke-GAAP-bruttomarginen bør holde sig nær 56 %.
Direktør Lisa Su adresserede eksplicit væksten i regnskabets offentliggørelse.
“Vi går ind i anden halvdel med stærkt momentum, efterhånden som efterspørgslen på EPYC stiger, Instinct-implementeringer opskaleres, og Helios begynder at vokse,” sagde Lisa Su, AMD’s chair og direktør, i selskabets meddelelse.
Størstedelen af den udvikling var dog allerede indregnet i kursen. AMD’s 2 gigawatt Anthropic-aftale løftede aktien 10 % i juli. Helios-kunder tæller nu Meta, Microsoft, OpenAI og Oracle.
Skeptikere er dog stadig til stede. Morgan Stanley har påpeget AMD’s værdisætning set i forhold til Nvidia og Broadcom. HSBC nedjusterede aktien til hold i maj med henvisning til kapacitetsbegrænsninger hos kontraktproducenten Taiwan Semiconductor Manufacturing Company (TSMC).
Forbrug til AI-infrastruktur fungerer nu som en ledende indikator for risikable aktiver. Fald i halvlederbranchen har trukket Bitcoin ned flere gange i år.
Nvidias regnskab 26. august giver markedet tre uger til at vurdere, om reaktionen tirsdag aften var et kursskift eller blot en pause.